Luxembourg · · 8 min
Acheter un bien immobilier au Luxembourg en tant que non-résident : frais, fiscalité, étapes
Acheter un bien immobilier au Luxembourg en non-résident est ouvert à tous, mais les frais, les aides fiscales et le financement diffèrent selon l'usage du bien. Voici les chiffres officiels et les étapes, du compromis à l'acte notarié.
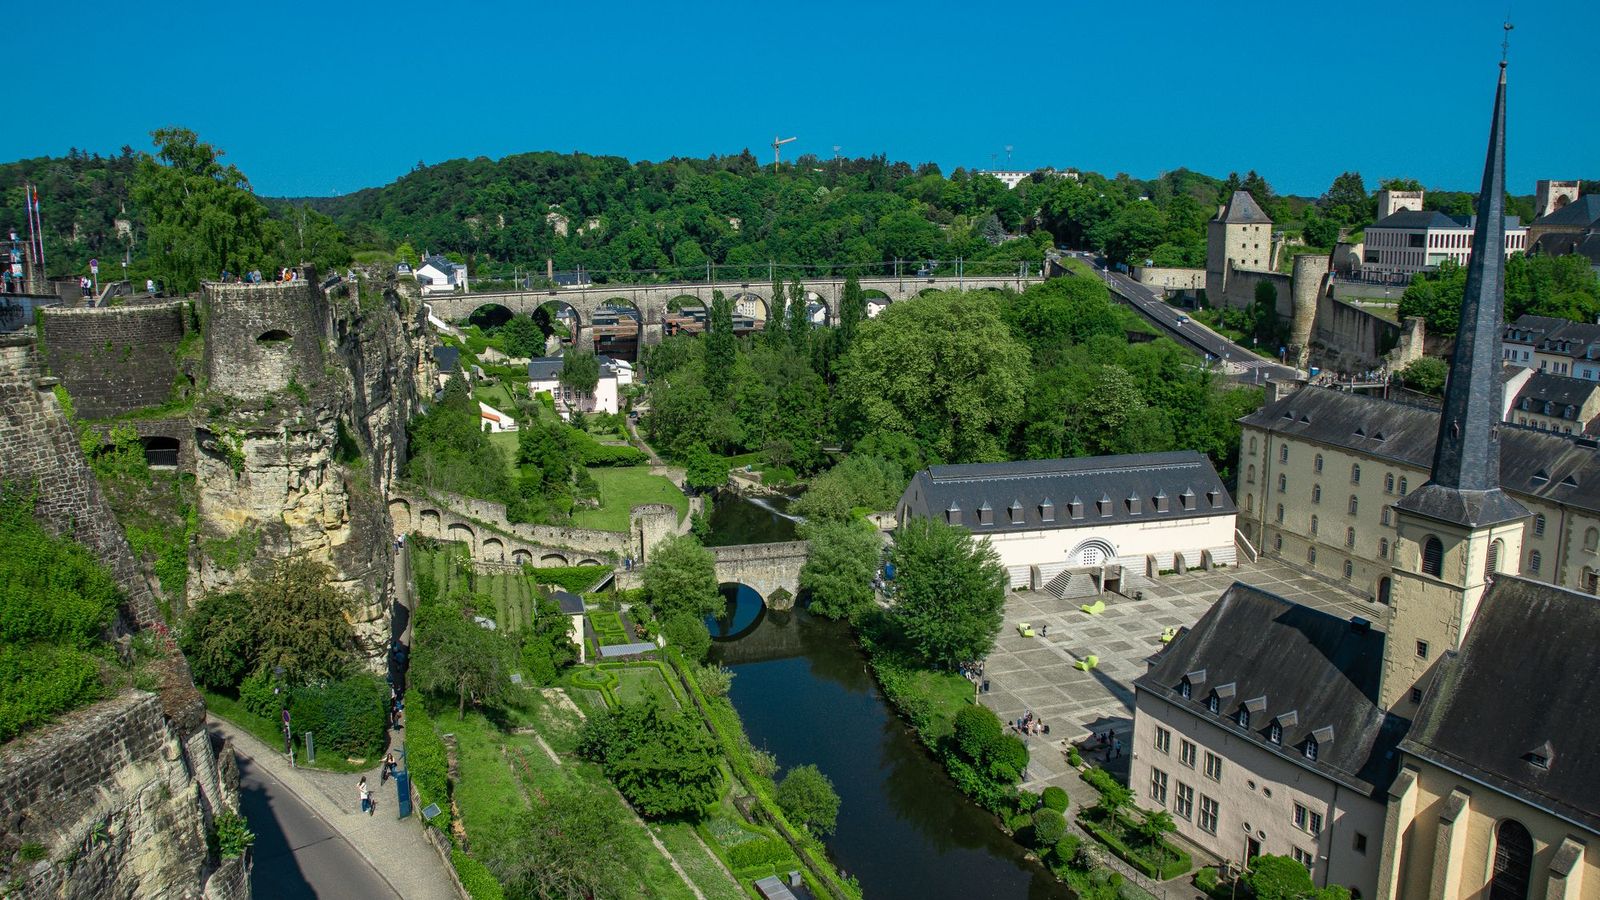
Acheter un bien immobilier au Luxembourg en non-résident est juridiquement simple : le Grand-Duché n'impose pas, en règle générale, de restriction à l'acquisition par un étranger. La complexité tient ailleurs : des droits élevés, des avantages fiscaux réservés à ceux qui habitent le bien, un financement plus exigeant et un marché concentré autour de la capitale. Ce guide s'appuie sur guichet.lu, l'Observatoire de l'Habitat et le Statec.
Acheter un bien immobilier au Luxembourg en non-résident : ce qu'il faut savoir d'abord
Trois questions orientent tout le dossier :
- L'usage du bien. Résidence principale (vous vous installez au Luxembourg), résidence secondaire ou investissement locatif : la réponse change le montant des droits, le taux de TVA sur le neuf et la quotité de financement.
- Le type de bien. Un appartement existant, un appartement en VEFA (vente en l'état futur d'achèvement) ou une maison n'ont ni le même prix au m² ni la même fiscalité.
- La structure d'acquisition. Nom propre, indivision ou société : faites valider ce choix par un notaire et un conseiller fiscal luxembourgeois.
Pour les ressortissants de pays tiers, l'achat ne donne aucun droit au séjour : guichet.lu précise que les investissements immobiliers ne sont pas pris en compte pour le titre de séjour « investisseur ». Si un projet d'installation est envisagé, notre page sur le visa de résidence par l'investissement présente les alternatives.
Frais d'acquisition : droits d'enregistrement, transcription et notaire
Les droits : environ 7 % du prix
Selon guichet.lu, le taux normal des droits perçus lors de l'achat d'un bien immobilier est de 7 % : 6 % de droits d'enregistrement et 1 % de droits de transcription. Ils sont collectés par le notaire le jour de l'acte puis reversés à l'Administration de l'enregistrement, des domaines et de la TVA (AED). L'AED perçoit dans tous les cas un minimum de 100 €.
Guichet.lu mentionne également une surtaxe communale de 3 % pour certains immeubles situés sur le territoire de la Ville de Luxembourg, notamment les biens à usage commercial ou mixte. Si vous achetez un local ou un immeuble mixte en ville, demandez au notaire un calcul précis.
Les émoluments du notaire
Les honoraires du notaire sont fixés par règlement grand-ducal, calculés par tranches dégressives du prix et majorés de la TVA à 17 %. Pour un bien de prestige, ils restent nettement inférieurs aux droits ; s'y ajoutent les débours et, en cas de crédit, les frais d'inscription hypothécaire. Demandez un décompte détaillé.
Le Bëllegen Akt : réservé à ceux qui habitent le bien
Le crédit d'impôt sur les actes notariés, appelé « Bëllegen Akt », réduit les droits d'enregistrement et de transcription. Selon guichet.lu, il est limité à 40 000 € par personne (un couple qui achète en indivision peut donc cumuler deux crédits). Ce plafond a été relevé à titre temporaire ces dernières années : faites confirmer par le notaire le montant applicable à la date de votre acte.
Les conditions sont strictes :
- l'acquéreur est une personne physique qui achète pour y habiter personnellement ;
- il doit occuper le bien dans les 2 ans suivant l'acte (4 ans pour un terrain ou un bien en construction), puis y rester au moins 2 ans ;
- les résidences secondaires et les biens destinés à la location en sont exclus ;
- un ressortissant de l'Espace économique européen en bénéficie sur demande lors de l'acte ; un ressortissant d'un pays tiers doit pouvoir présenter un certificat de résidence luxembourgeois.
Un non-résident qui achète pour louer ou pour un pied-à-terre paie donc les droits pleins.
TVA à 3 % sur le neuf : à quelles conditions ?
Sur un logement neuf, le prix inclut la TVA. Le taux super-réduit de 3 % s'applique à la création ou à la rénovation d'un logement affecté à la résidence principale du propriétaire, avec un avantage fiscal plafonné à 50 000 € par logement, selon la brochure officielle de l'Administration de l'enregistrement. Depuis 2015, un bien acheté pour être loué relève du taux normal de 17 %. L'application se fait soit directement sur facture après accord préalable, soit par remboursement.
Pour un investisseur non résident, une VEFA supporte donc la TVA à 17 % sur la part construction. Des projets de loi visent à rouvrir le taux réduit au locatif : vérifiez l'état du texte.
Financement : ce que demandent les banques aux non-résidents
Les banques luxembourgeoises prêtent aux non-résidents, en examinant de près les revenus et leur devise. Le règlement CSSF 20-08 encadre la quotité de financement des crédits immobiliers résidentiels depuis 2021 : elle peut atteindre 100 % pour un primo-accédant qui achète sa résidence principale, 90 % pour les autres résidences principales et 80 % pour les autres biens, dont l'investissement locatif. En pratique, des guides de marché indiquent que les non-résidents se voient souvent demander un apport plus élevé, de l'ordre de 25 à 30 %, ainsi que des garanties complémentaires.
Prévoyez une simulation bancaire avant toute offre et un dossier complet (avis d'imposition, relevés d'actifs, justificatifs de revenus).
Prix de l'immobilier par commune en 2025
Les chiffres de référence sont ceux de l'Observatoire de l'Habitat, calculés avec le Statec à partir des actes enregistrés (publication « Le Logement en chiffres », mars 2026, transactions de l'année 2025).
| Segment | Prix moyen au m² (2025) | Source |
|---|---|---|
| Appartements existants, moyenne nationale | environ 7 800 € | Observatoire de l'Habitat / Statec |
| Appartements en construction, moyenne nationale | environ 10 200 € | Observatoire de l'Habitat / Statec |
| Appartements existants, Luxembourg-Ville | environ 10 300 € | Observatoire de l'Habitat |
| Appartements existants, canton de Luxembourg | environ 9 800 € | Observatoire de l'Habitat / Statec |
| Maisons existantes, canton de Luxembourg | environ 1,36 M€ par maison en moyenne | Observatoire de l'Habitat / Statec |
Les quartiers recherchés de la capitale (Belair, Limpertsberg, Kirchberg, Ville-Haute) et la première couronne (Strassen, Bertrange) se situent au-dessus de ces moyennes ; les prix baissent à mesure que l'on s'éloigne de la ville. L'Observatoire relève un recul d'environ 11 % à Luxembourg-Ville entre 2022 et 2025, puis une stabilisation. Le neuf haut de gamme dépasse souvent 12 000 €/m².
Notre page chasseur immobilier Luxembourg détaille les quartiers et les biens de prestige que nous recherchons pour nos clients.
Les étapes d'un achat au Luxembourg
- Définir le projet : usage, budget frais inclus, calendrier.
- Valider le financement : accord de principe de la banque et simulation des droits.
- Rechercher et visiter : annonces, réseau des agences et biens confidentiels, analyse des copropriétés et du certificat de performance énergétique.
- Négocier et signer le compromis de vente : au Luxembourg, il engage les deux parties dès la signature. Il prévoit généralement une clause suspensive d'obtention du prêt, avec un délai précis, et souvent une clause pénale (fréquemment de l'ordre de 10 % du prix dans la pratique contractuelle). La jurisprudence applique strictement ces délais : le refus de la banque doit être notifié dans le temps prévu.
- Lever les conditions : prêt, vérifications du notaire.
- Signer l'acte notarié : le notaire perçoit les droits et, le cas échéant, applique le Bëllegen Akt. Le transfert de propriété est publié à la Publicité Foncière.
Un déroulé type de mission d'un chasseur suit ces étapes, avec une sélection en amont et une négociation conduite pour l'acheteur. Nos honoraires partent de 2 % TTC du prix d'acquisition ; l'article sur les honoraires d'un chasseur immobilier de luxe explique comment ils se calculent.
Location et fiscalité : les bases pour un non-résident
- Revenus locatifs : un non-résident qui loue un bien situé au Luxembourg y est imposable sur ces loyers, selon le barème progressif, sous réserve de la convention fiscale avec son pays de résidence. Les charges, les intérêts d'emprunt et l'amortissement peuvent être déduits sous conditions.
- Plafond des loyers : la loi sur le bail à usage d'habitation limite le loyer annuel à un pourcentage du capital investi (5 % selon la règle en vigueur). Le gouvernement a engagé en 2026 une réflexion sur une révision de ce mécanisme.
- Rendement : selon Global Property Guide, le rendement locatif brut moyen tourne autour de 3 % à 3,5 % au niveau national et d'environ 3 % à Luxembourg-Ville, avant charges et impôts.
- Impôt foncier : il reste aujourd'hui modeste, mais une réforme est en préparation.
- Revente : la plus-value est imposée différemment selon que le bien est détenu depuis moins ou plus de deux ans ; la résidence principale bénéficie d'une exonération sous conditions.
Pour comparer ces paramètres avec Paris, la Côte d'Azur et la Grèce, lisez notre analyse où investir dans l'immobilier de prestige en Europe en 2026. Et si vous envisagez aussi des bureaux à Luxembourg, notre page résidences et bureaux prime présente notre approche.
Un premier échange à Luxembourg
Acropolis Real Estate reçoit sur rendez-vous au 54 rue Charles Darwin, L-1433 Luxembourg. Notre fondateur, Nicolas Milonas, y est basé et accompagne depuis plus de 25 ans des investissements transfrontaliers. Présentez votre projet via notre formulaire de contact ; nous revenons vers vous avec une première analyse.
Questions fréquentes
Un non-résident peut-il acheter un bien immobilier au Luxembourg ?
Oui. En règle générale, le Luxembourg n'impose pas de restriction à l'achat par un étranger, résident de l'Union européenne ou non. Le notaire vérifie l'identité, l'origine des fonds et la capacité de l'acquéreur. L'achat ne donne en revanche aucun droit au séjour.
Quels sont les frais de notaire pour un achat au Luxembourg ?
Les droits d'enregistrement et de transcription représentent environ 7 % du prix (6 % + 1 %), selon guichet.lu. S'y ajoutent les émoluments du notaire, dégressifs et soumis à la TVA à 17 %, les débours et, en cas de crédit, les frais d'hypothèque.
Un non-résident a-t-il droit au Bëllegen Akt ?
Seulement s'il achète sa future résidence principale et s'y installe dans les délais : occupation dans les 2 ans suivant l'acte (4 ans pour un bien en construction), pendant au moins 2 ans. Un ressortissant d'un pays tiers doit présenter un certificat de résidence. Un investissement locatif ou une résidence secondaire n'y ouvre pas droit.
La TVA à 3 % s'applique-t-elle à un investissement locatif ?
Non. Le taux de 3 % est réservé au logement affecté à la résidence principale du propriétaire, avec un avantage plafonné à 50 000 € par logement. Un bien neuf acheté pour être loué supporte le taux normal de 17 %, sous réserve d'une éventuelle évolution législative.
Combien d'apport faut-il prévoir pour un crédit en non-résident ?
Pour un bien qui n'est pas votre résidence principale, le règlement CSSF 20-08 limite la quotité à 80 %, soit au moins 20 % d'apport, auquel s'ajoutent les frais. Les banques demandent souvent davantage aux non-résidents, selon le profil et la devise des revenus.
Pour aller plus loin : Chasseur immobilier Luxembourg : immobilier de luxe pour non-résidents